Môže byť investovanie do akcií bezpečnejšie ako investovanie do dlhopisov?
Investičná gramotnosť na Slovensku je veľmi nízka. Slováci sú stále veľmi konzervatívni a investovania sa boja, pretože ho považujú za rizikové. Pokiaľ počujú o akciách, často si myslia, že o svoje peniaze môžu prísť a je to vlastne iba lotéria. Omnoho častejšie preto investujú do konzervatívnejších produktov. Podľa štatistík NBS držia Slováci v bankách na sporiacich účtoch a termínovaných vkladoch viac ako 45 miliárd eur.
My si teraz však ukážeme, že pri dlhodobých investíciách môže byť v skutočnosti väčšie riziko držať peniaze v konzervatívnych produktoch, ako v akciách.
Čo je to riziko?
Riziko pri investovaní môžeme vnímať dvomi spôsobmi:
- Hodnota našej investície bude mať vysokú volatilitu, teda bude kolísať.
- Na konci investičného horizontu budeme mať menej peňazí, ako na začiatku.
My sa budeme v tomto prípade pozerať na riziko cez optiku číslo 2. A budeme sa pozerať na reálne zhodnotenie našej investície, nie na nominálne. Bude nás teda zajímať reálna kúpna sila našich peňazí na konci investičného horizontu. Ak teda budeme investovať peniaze napríklad na 20 rokov, zaujíma nás, či si o 20 rokov za tieto peniaze dokážeme kúpiť to isté, prípadne viac alebo menej. Počítať teda budeme s reálnymi výnosmi, ktoré sú očistené o infláciu.
Pozrime sa do histórie
Pozrieme sa na 3 rôzne tabuľky. Jedna ukazuje historický vývoj akcií, druhá dlhopisov a tretia nástrojov peňažného trhu. Vychádzame z dát amerického akciového trhu od roku 1920. Tabuľky merajú rôzne časové obdobia. Pokiaľ sa pozeráme napríklad na 5-ročné, tak sa sú tam obdobia napr. 1/1920-1/1925, 2/1920-2/1925 až po dnešok. Týchto období je tam preto viac ako 1000, takže nám dávajú naozaj široký obraz.
V prípade dlhopisov sa jedná o 10-ročné štátne dlhopisy a pri peňažnom trhu sú to štátne pokladničné poukážky. Všetky výnosy sú očistené o infláciu, v tomto prípade inflácia v USA.
Pri všetkých investičných nástrojoch sa pozrieme na rôzne scenáre:
Veľmi negatívny - 95% prípadov prinieslo lepšie zhodnotenie
Negatívny - 75% prípadov prinieslo lepšie zhodnotenie
Neutrálny - 50% prípadov bolo lepších, 50% horších
Pozitívny - iba 25% prípadov prinieslo lepšie zhodnotenie
Veľmi pozitívny - iba 5% prípadov prinieslo lepšie zhodnotenie
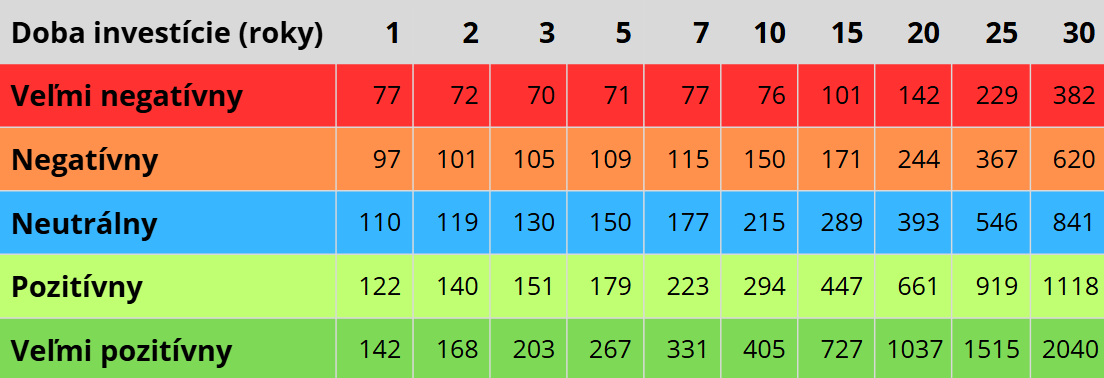
Tabuľa 1. Reálna hodnota investovaných 100 eur do akciového trhu
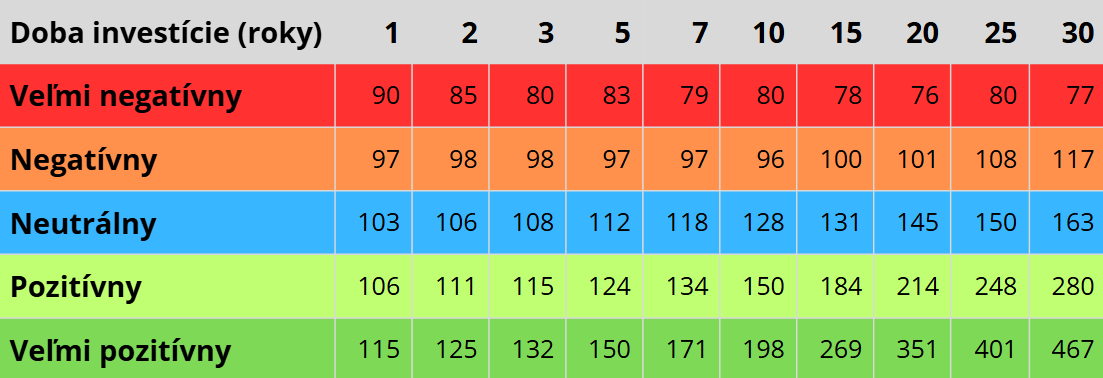
Tabuľka 2. Reálna hodnota investovaných 100 eur do dlhopisového trhu
Tabuľka 3. Reálna hodnota investovaných 100 eur do peňažného trhu.
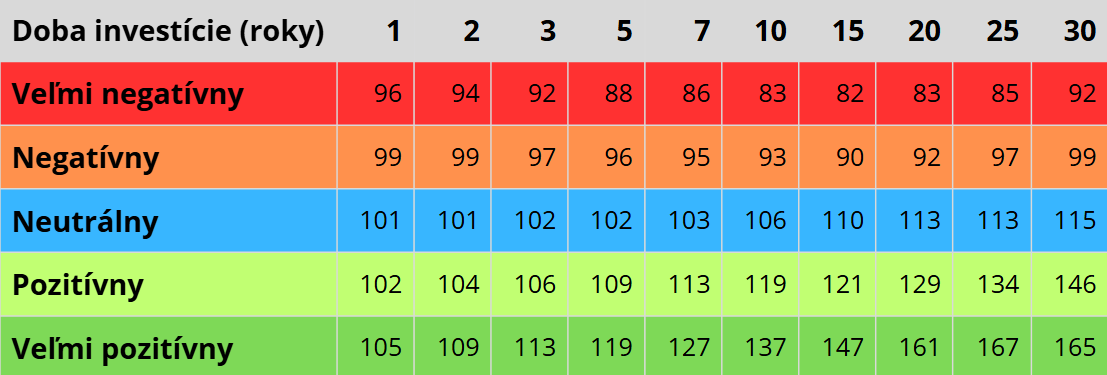
Pokiaľ sa rozprávame o riziku, zaujímajú nás hlavne veľmi negatívne scenáre. Pozrime si preto pre každý nástroj veľmi negatívny scenár napríklad na 3-ročnom horizonte. Reálna kúpna sila akcií poklesla o -30%, dlhopisov o -20% a kúpna sila peňažného trh o -8%. Čo z toho vyplýva? Na krátku dobu sú akcie naozaj veľmi rizikové a pokiaľ nechceme riskovať reálny pokles, nemali by sme do nich investovať.
Ako je to pri dlhodobom horizonte?
Teraz sa pozrime na dlhší horizont, konkrétne na 30-ročný. Opäť nás v súvislosti s rizikom zaujímajú veľmi negatívne scenáre. Reálna kúpna sila peňažného trhu na tomto horizonte poklesla o -8%, dlhopisov o -23%, avšak reálna kúpna sila akcií aj v tých najhorších scenároch spravila zhodnotenie +382% !!!
Aká nám z toho plynie zaujímavosť? Akcie sú veľmi volatilné a na krátkom horizonte hrozí, že budeme mať na konci reálne nižšiu hodnotu. Pokiaľ toto riziko chceme znížiť, potrebujeme im dať dostatok času. Už pri 15-ročnom horizonte aj pri veľmi negatívnych scenároch budeme mať v reálnej kúpnej sile to isté ako na začiatku. Pri 30 ročnom to bude aj vo veľmi negatívnom scenári takmer 4-násobok.
Ako je to ale pri dlhopisoch a peňažnom trhu? Všimnite si, že tu nám predĺženie investičného horizontu riziko neznižuje! Dlhopisy mali pri veľmi negatívnom scenári na 3-ročnom horizonte pokles reálnej kúpnej sily o -20%, pri 30 ročnom horizonte to bolo dokonca -23. Peňažný trh mal pri 3-ročnom horizonte -8%, pri 30 ročnom horizonte obstál úplne rovnako.
Čo z toho vyplýva?
Mal by teda každý, kto investuje na dlhšie časové obdobie (napríklad 15-20 rokov) investovať čisto do akcií? Z historických dát nám vyplýva, že pri dlhom investičnom horizonte hrozí reálna strata kúpnej sily viac pri konzervatívnejších nástrojoch, ako pri akciách. To je však jedna strana mince. Vráťme sa späť na úvod článku, kde sme si popisovali, akým spôsobom sa dá vnímať riziko. Ak ho vnímame čisto optikou toho, koľko peňazí budeme mať na konci, tak by bolo rozumné na dlhom časovom horizonte investovať iba do akcií.
Pohľad na riziko môže byť však aj formou toho, akú volatilitu bude mať naša investícia a ako bude jej hodnota v čase kolísať. Treba si uvedomiť, že investovanie nie je iba o chladných číslach a prepočtoch, z veľmi veľkej časti je aj o emóciách. Človek by si mal preto veľmi dobre zvážiť, aká je jeho schopnosť znášať poklesy a či ustojí, ak mu v čase klesne hodnota portfólia o 30%.
Na papieri poklesy neznejú hrozivo. Keď však v realite budete mať na svojom investičnom účte 50 000 eur a o 2 týždne tam uvidíte už iba 35 000, nemusí to byť úplne jednoduché ustáť.
Hovorí sa, že investovanie by malo byť v prvom rade o práci s rizikom a nie o práci s výnosmi. Na to ako si vyskladať svoje portfólio preto nie je univerzálna odpoveď, ale treba zvážiť všetky faktory.
Neviete ako začať? Hlavne nezačínajte od konca.
Pokiaľ uvažujete o investovaní, prípadne už investujete, tak ako prvé by ste určite nemali riešiť, aký produkt zvoliť. Výber produktu by mal byť úplne záverečný krok. Dôležité je si na úvod spraviť svoju takzvanú finančnú mapu. Je to obraz toho, kde sa momentálne nachádzame a je tam spísaný náš majetok, naše záväzky, naše cash-flow, teda príjmy a výdaje, takisto aj aké finančné produkty akutálne využívame. Následne by sme si mali určiť naše finančné ciele, kam sa chceme dostať.
Nestačí však určiť cieľ - chcem sporiť deťom, alebo chcem si vybudovať rentu. Je dôležité tieto ciele definovať jasnejšie:
-Koľko chcem nasporiť deťom? Dokedy chcem mať túto sumu vybudovanú? Na aký účel budú tieto peniaze slúžiť?
-Akú vysokú rentu chcem poberať? Kedy ju chcem začať poberať a na aké dlhé obdobie?
Pokiaľ si jasne definujeme ciele, vieme pomocou finančnej matematiky spočítať, čo by sme pre to mali spraviť. Až následne vyberáme to, aký produkt je na to vhodný.
Potrebujete pomôcť?
Chceli by ste si vytvoriť vlastnú finančnú mapu, ktorá popisuje vašu aktuálnu situáciu a ciele a následne aj finančný plán, ako sa k týmto cieľom dostať? Kontaktujte ma a rád vám s tým pomôžem. Moje meno je Ivan Masarik, som investičný poradca a finančný sprostredkovateľ, financiám sa venujem viac ako 12 rokov. Momentálne študujem prípravný kurz na certifikáciu EFA (European Financial Advisor). Jedná sa o najprestížnejší a medzinárodne uznávaný certifikát v oblasti osobných financií, investícií a finančného plánovania v Európe. Na Slovensku má tento titul momentálne iba zopár poradcov.
Použitá literatúra: Petr Syrový - Investování pro začátečníky, 5. zcela přepracované a rozšířené vydání.
Disclaimer: Všetky informácie uvedené v tomto článku majú výhradne vzdelávací, informačný a analytický charakter a nepredstavujú investičné poradenstvo, investičnú odporučenie ani verejnú ponuku na kúpu či predaj akýchkoľvek finančných nástrojov. Minulá výkonnosť finančných aktív nie je zárukou budúcich výnosov. Investovanie na finančných trhoch je spojené s rizikom straty časti alebo celého investovaného kapitálu. Každý investor by mal svoju investičnú stratégiu prispôsobiť svojim individuálnym cieľom, finančnej situácii a tolerancii k riziku, prípadne konzultovať svoje rozhodnutia s kvalifikovaným finančným odborníkom.
Autor

O mne
Volám sa Ivan Masarik a som finančný sprostredkovateľ. Pomáham bežným ľuďom zorientovať sa vo svete financií, aby neplatili zbytočne vysoké poplatky za také veci ako poistenie, investície, hypotéky a podobne. Svoje prvé skúsenosti s finančníctvom som začal zbierať v roku 2014 ako viazaný finančný agent pre spoločnosť Allianz.
Neskôr, keď som sa dostal hlbšie do problematiky osobných financií som pochopil, že pokiaľ chcem klientovi nájsť čo najlepšie riešenie, musím mu poskytnúť komplexnú službu – preto som v roku 2017 rozšíril svoje pôsobenie aj o ostatné poisťovne, banky a iné finančné inštitúcie. O osobné financie sa starám viac ako 150 klientom a o podnikové financie viac ako 10 firmám.